



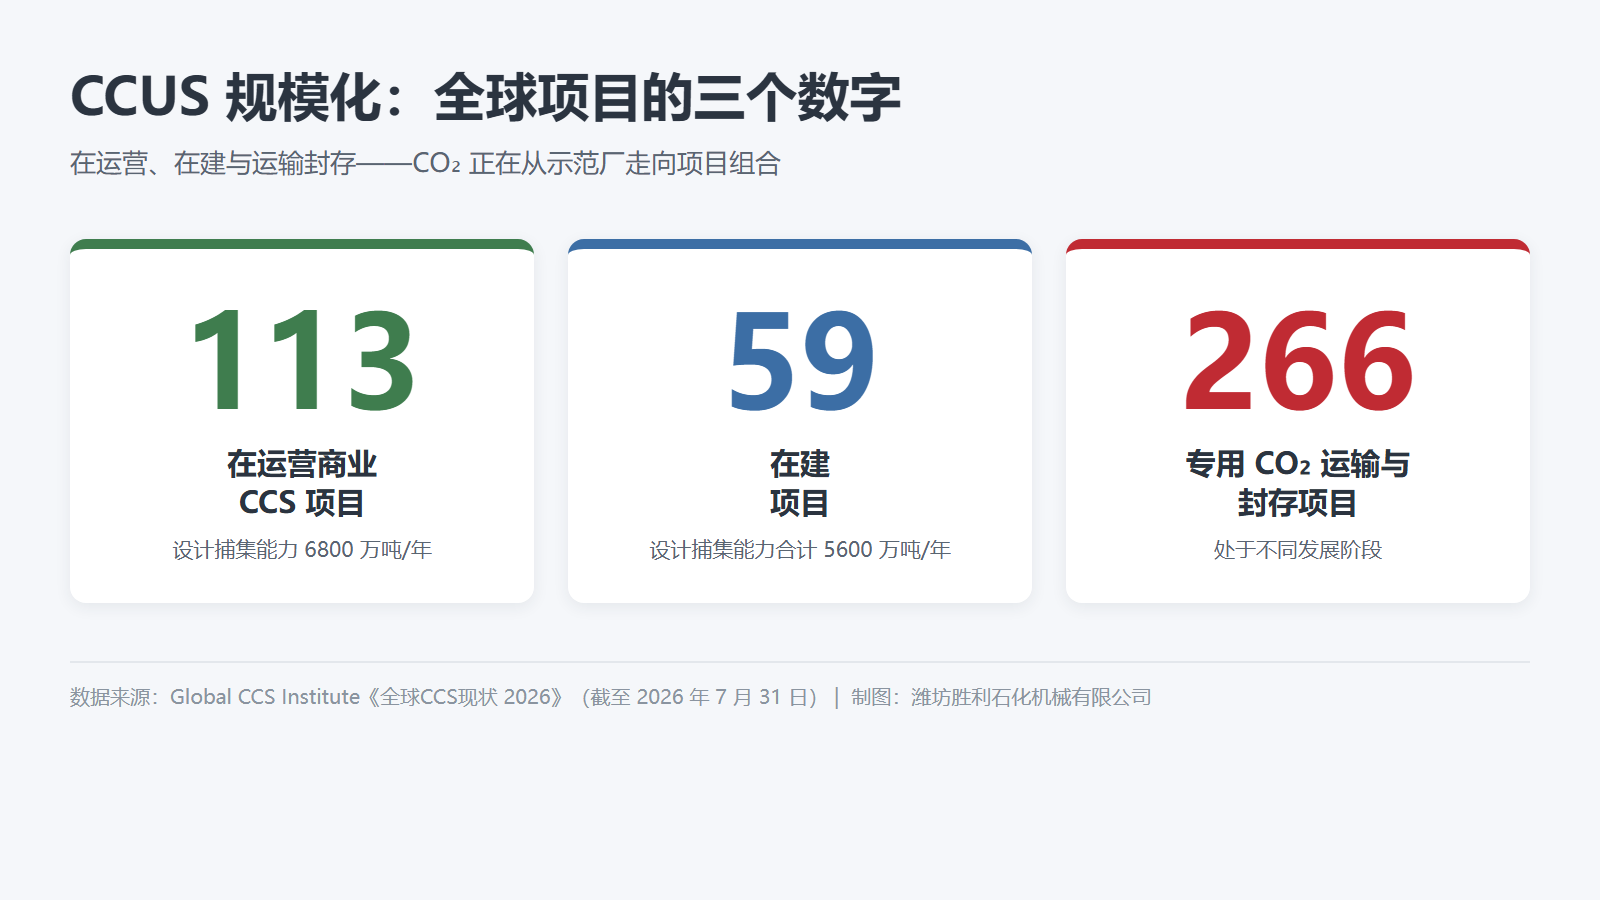
113 个在运营项目与 266 个运输封存项目,正在把 CO₂ 注入设备从试验规模推向采购规模。
三个数字看 CCUS 到了哪一步
全球碳捕集与封存研究院(Global CCS Institute)《全球CCS现状 2026》(数据截至 2026 年 7 月 31 日)把行业所处的位置归结为三个数字。*1截至统计截止日,全球共有 113 个商业 CCS 项目在运营,合计设计捕集能力 6800 万吨/年;另有 59 个项目在建,设计新增捕集能力 5600 万吨/年。与捕集环节分开统计的是:专用 CO₂ 运输与封存项目共 266 个,处于不同发展阶段。
捕集对应前两个数字。第三个数字覆盖的是捕集之后的全部环节——CO₂ 被捕集后的增压、输送、注入与监测——而它恰好是三者中数量最大的一组。
来源:Global CCS Institute《全球CCS现状 2026》(数据截至 2026 年 7 月 31 日)。
资金正在跟着项目走。国际能源署(IEA)2026 年关于 CCUS 规模化融资的研究显示,过去两年 CCUS 商业债务融资超过 150 亿美元,主要来自欧洲和北美的大型无追索权融资交易。*2区域研究指向一致:据行业报道转引的 Xodus 区域评估,在加速部署情景下,亚太 CCUS 市场规模到 2035 年最高可达 2528 亿美元;该评估还估算,日本、韩国、中国台湾、马来西亚、印尼、澳大利亚、新西兰 7 个国家和地区在 2030 年前合计每年可出口约 8300 万吨 CO₂,到 2035 年可能扩展至 9 个国家和地区、每年约 1.45 亿吨。*3
中国在 2026 年 10 月跨入百万吨级:中国石化胜利油田百万吨级低浓度 CCUS 全链条示范工程开工。该项目采用自主研发吸收剂,捕集率超 90%,吨 CO₂ 捕集热耗低于 2 GJ。在国家层面,由中国地质调查局发展研究中心等 4 家机构联合编著的《CCS产业发展报告(2026)》判断,我国 CCS 产业体系已基本建立,同时指出各环节进展仍不平衡。*4 *6
把这些数字放在一起,看到的是一个正在从少数示范厂走向庞大项目组合的行业——而组合采购设备的逻辑,是批量,不是一台一台地买。
注入环节为什么是泵的机会
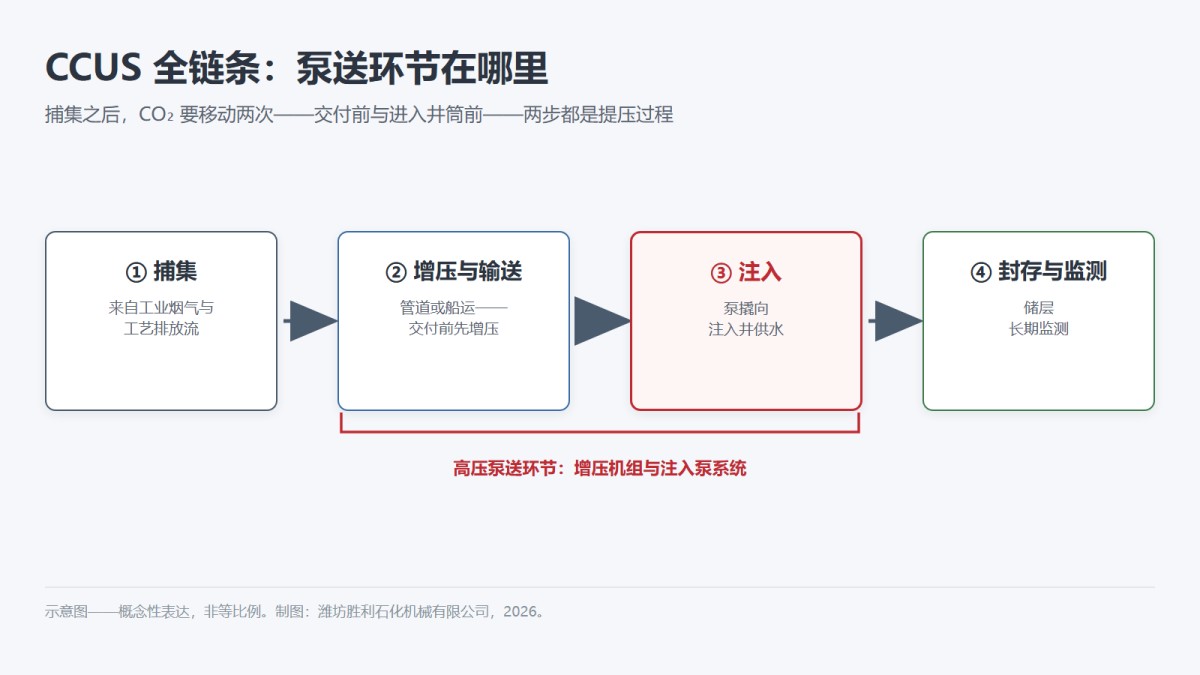
CO₂ 被捕集之后,一个 CCUS 项目要把它「抬升」两次。第一次抬升压力,让流体得以进入管道或船舶;第二次把它从交付点推进注入井。每个环节的入口条件各不相同,分别由管道规格或储层要求决定,因此每个环节的上游都需要增压。高压泵送设备的存在,正是为了这个工况。
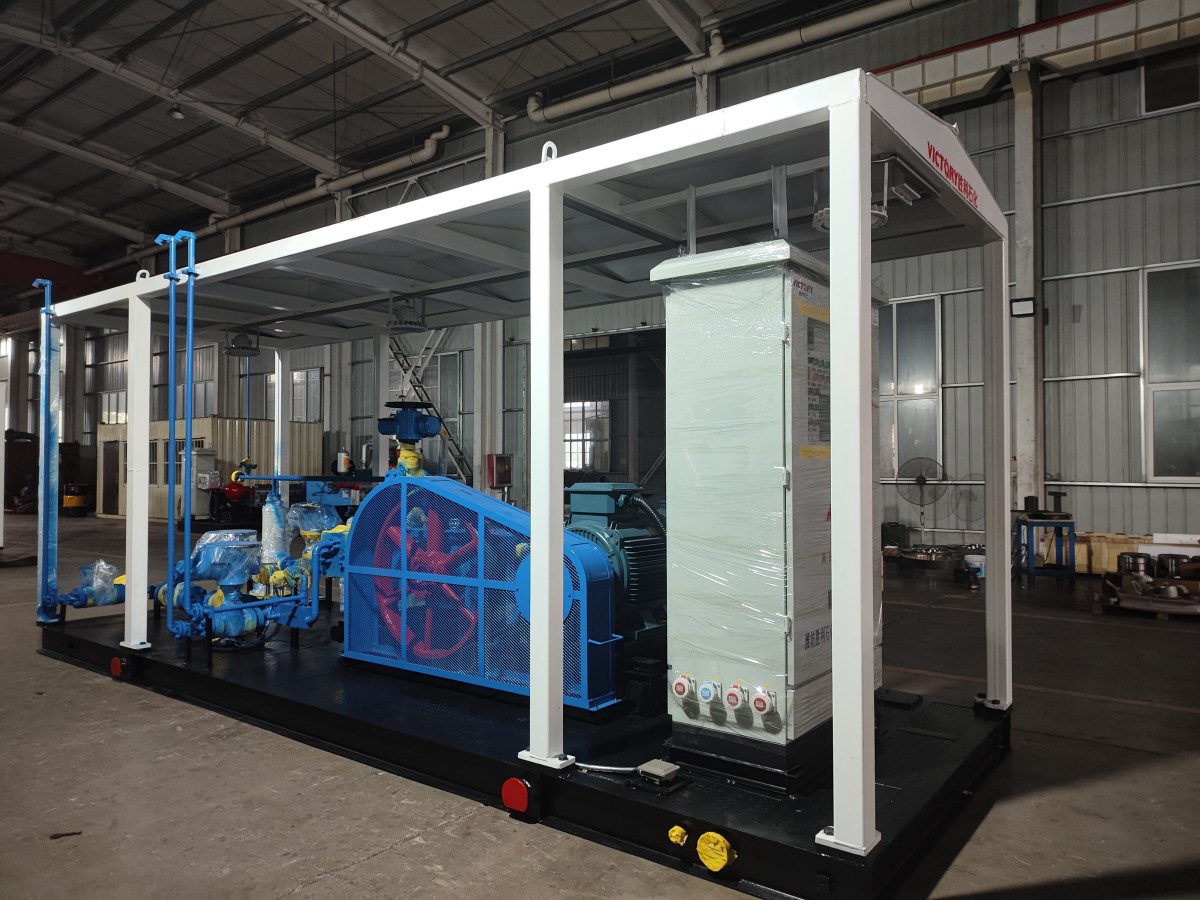
在示范项目时代,这类工况每个项目只出现一次,按项目单独设计。而 266 个运输与封存项目组成的管线改写了这笔算术:同一类别的设备——撬装增压机组、连同仪表与控制系统成套交付的注入泵系统——会被不同业主、在不同合同下一次又一次采购。过去按个案设计的设备,开始以可复制成套包的方式流转。对供应商来说,决定性的问题变了:不再是「能不能造一台」,而是「能不能把同一台机器、带着同样的文件体系,交付到不同的国家」。
CO₂ 的工况为什么特殊:液态、密相与超临界
CO₂ 的行为方式,不同于大多数泵选型规范所围绕的流体。它的临界点位于 31.1 °C、7.38 MPa(NIST 物性数据)。*5在该点附近,温度或压力的轻微偏移就会转化为密度与相态行为的大幅变化,因此同一股流体,按其在链条中所处位置的不同,可能表现为液态、密相,或接近超临界状态的流体。
对泵而言,由此产生四项实际要求。其一,吸入必须受控:靠近相边界处,不稳定的吸入会引发闪蒸与气蚀,NPSH 余量必须逐一核算。其二,过流件材料必须在低温工况下保持韧性,因为泄压会使流体降温。其三,含水率值得重视——溶解于 CO₂ 的水会生成碳酸,为内部件与密封带来腐蚀问题。其四,密封方案必须应对一种可能在机器内部发生相变的流体。
某个工况到底适合泵送方案还是压缩方案,取决于相态与压力等级。在某些运行点,二者互为备选,边界须逐案计算。放之四海而皆准的只有一条:设备必须按实际相态包络选型,绝不能按某种「通用流体」选型。
共享基础设施如何改变采购主体
第二个结构性变化,在于谁在采购单上签字。挪威北极光(Northern Lights)项目于 2025 年 8 月接收首批 CO₂;一期设计运输与封存能力 150 万吨/年,注入北海海床下约 2600 米的储层,此后生物源 CO₂ 也已进入输送流。*4在冰岛,Silverstone 项目采用 Carbfix 技术——将 CO₂ 溶于水并矿化封存于玄武岩——于 2025 年投运,2025 年 7 月至 2026 年 6 月间注入超过 1.9 万吨。*4
它们的共同特征是开放接入。一旦运输与封存作为面向众多排放源的服务运行——如果亚太出口构想成熟,甚至跨境运行——购买注入泵的主体就不再是一家工厂的业主,而变为按成套包采购的基础设施运营商或服务公司:标准化接口、远程监控、备件供应与响应时间,与泵曲线被放在同等重要的位置。能够跨边界证明可靠性与服务能力的供应商,才有机会赢得这部分业务。
对国内装备企业的三点判断(观点)
以上内容陈述的均为注明来源的数据。以下三点是我们对这些数据的解读——是观察,不是预测。
第一,注入与增压设备的批量采购窗口正在打开。随着运输与封存项目同步推进,泵成套包将被一次又一次选型,而不是一次性选型——这有利于设计经过验证、可复制的供应商。
第二,筛选标准将向全生命周期成本与本地服务倾斜。在以服务为基础的基础设施模式下,注入端一次停机,就是所有接入排放源的一次停机,采购方将把响应时间、备件与文件体系纳入权衡——而不只看单机价格。
第三,随着监测、报告与核查(MRV)体系走向成熟,可靠性记录本身将成为竞争资产:一份有据可查的 CO₂ 工况持续运行历史,采购方难以忽视,竞争对手同样难以复制。
常见问题(FAQ)
问 1:CCUS 项目中,CO₂ 用泵送还是压缩?
答:取决于相态与压力等级。液态/密相 CO₂ 在中等压差下可用高压往复泵输送;气态大压差增压传统上用压缩机。临界点附近工况须逐项目核算,具体边界因项目而异。
问 2:CO₂ 注入泵选型最容易被忽略什么?
答:吸入侧——NPSH 余量,以及过流件在含水/含杂质 CO₂ 下的腐蚀耐受。临界点附近吸入条件不稳会导致闪蒸与气蚀。
问 3:共享封存基础设施会改变设备采购吗?
答:会。当运输与封存由独立运营商提供时,采购更强调标准化接口、远程监控与备件响应,而非单机价格。
上标 *n 对应文末编号出处。出处按原文语种著录;编号与英文版一致。
*1 Global CCS Institute(全球碳捕集与封存研究院),Global Status of CCS 2026(数据截至 2026 年 7 月 31 日);数字转引自来源 *4。
*2 International Energy Agency (IEA,国际能源署),CCUS 规模化融资统计(2026);数字转引自来源 *4。
*3 Xodus,亚太 CCUS 区域评估;数字转引自来源 *4。
*4 《全球CCUS产业正迈向规模化发展关键阶段》,中国石化报/中国石化新闻网(国际二氧化碳捕集利用封存技术创新合作组织秘书处供稿),2026-11-12。http://www.sinopecnews.com.cn/xnews/content/2026-11/12/content_7160534.html
*5 NIST Chemistry WebBook:二氧化碳临界点物性(临界温度 31.1 °C,临界压力 7.38 MPa)。
*6 中国地质调查局发展研究中心等 4 家机构联合编著《CCS产业发展报告(2026)》;转引自来源 *4。
113 个在运营项目与 266 个运输封存项目,正在把 CO₂ 注入设备从试验规模推向采购规模。
三个数字看 CCUS 到了哪一步
全球碳捕集与封存研究院(Global CCS Institute)《全球CCS现状 2026》(数据截至 2026 年 7 月 31 日)把行业所处的位置归结为三个数字。*1截至统计截止日,全球共有 113 个商业 CCS 项目在运营,合计设计捕集能力 6800 万吨/年;另有 59 个项目在建,设计新增捕集能力 5600 万吨/年。与捕集环节分开统计的是:专用 CO₂ 运输与封存项目共 266 个,处于不同发展阶段。
捕集对应前两个数字。第三个数字覆盖的是捕集之后的全部环节——CO₂ 被捕集后的增压、输送、注入与监测——而它恰好是三者中数量最大的一组。
来源:Global CCS Institute《全球CCS现状 2026》(数据截至 2026 年 7 月 31 日)。
资金正在跟着项目走。国际能源署(IEA)2026 年关于 CCUS 规模化融资的研究显示,过去两年 CCUS 商业债务融资超过 150 亿美元,主要来自欧洲和北美的大型无追索权融资交易。*2区域研究指向一致:据行业报道转引的 Xodus 区域评估,在加速部署情景下,亚太 CCUS 市场规模到 2035 年最高可达 2528 亿美元;该评估还估算,日本、韩国、中国台湾、马来西亚、印尼、澳大利亚、新西兰 7 个国家和地区在 2030 年前合计每年可出口约 8300 万吨 CO₂,到 2035 年可能扩展至 9 个国家和地区、每年约 1.45 亿吨。*3
中国在 2026 年 10 月跨入百万吨级:中国石化胜利油田百万吨级低浓度 CCUS 全链条示范工程开工。该项目采用自主研发吸收剂,捕集率超 90%,吨 CO₂ 捕集热耗低于 2 GJ。在国家层面,由中国地质调查局发展研究中心等 4 家机构联合编著的《CCS产业发展报告(2026)》判断,我国 CCS 产业体系已基本建立,同时指出各环节进展仍不平衡。*4 *6
把这些数字放在一起,看到的是一个正在从少数示范厂走向庞大项目组合的行业——而组合采购设备的逻辑,是批量,不是一台一台地买。
注入环节为什么是泵的机会
CO₂ 被捕集之后,一个 CCUS 项目要把它「抬升」两次。第一次抬升压力,让流体得以进入管道或船舶;第二次把它从交付点推进注入井。每个环节的入口条件各不相同,分别由管道规格或储层要求决定,因此每个环节的上游都需要增压。高压泵送设备的存在,正是为了这个工况。
在示范项目时代,这类工况每个项目只出现一次,按项目单独设计。而 266 个运输与封存项目组成的管线改写了这笔算术:同一类别的设备——撬装增压机组、连同仪表与控制系统成套交付的注入泵系统——会被不同业主、在不同合同下一次又一次采购。过去按个案设计的设备,开始以可复制成套包的方式流转。对供应商来说,决定性的问题变了:不再是「能不能造一台」,而是「能不能把同一台机器、带着同样的文件体系,交付到不同的国家」。
CO₂ 的工况为什么特殊:液态、密相与超临界
CO₂ 的行为方式,不同于大多数泵选型规范所围绕的流体。它的临界点位于 31.1 °C、7.38 MPa(NIST 物性数据)。*5在该点附近,温度或压力的轻微偏移就会转化为密度与相态行为的大幅变化,因此同一股流体,按其在链条中所处位置的不同,可能表现为液态、密相,或接近超临界状态的流体。
对泵而言,由此产生四项实际要求。其一,吸入必须受控:靠近相边界处,不稳定的吸入会引发闪蒸与气蚀,NPSH 余量必须逐一核算。其二,过流件材料必须在低温工况下保持韧性,因为泄压会使流体降温。其三,含水率值得重视——溶解于 CO₂ 的水会生成碳酸,为内部件与密封带来腐蚀问题。其四,密封方案必须应对一种可能在机器内部发生相变的流体。
某个工况到底适合泵送方案还是压缩方案,取决于相态与压力等级。在某些运行点,二者互为备选,边界须逐案计算。放之四海而皆准的只有一条:设备必须按实际相态包络选型,绝不能按某种「通用流体」选型。
共享基础设施如何改变采购主体
第二个结构性变化,在于谁在采购单上签字。挪威北极光(Northern Lights)项目于 2025 年 8 月接收首批 CO₂;一期设计运输与封存能力 150 万吨/年,注入北海海床下约 2600 米的储层,此后生物源 CO₂ 也已进入输送流。*4在冰岛,Silverstone 项目采用 Carbfix 技术——将 CO₂ 溶于水并矿化封存于玄武岩——于 2025 年投运,2025 年 7 月至 2026 年 6 月间注入超过 1.9 万吨。*4
它们的共同特征是开放接入。一旦运输与封存作为面向众多排放源的服务运行——如果亚太出口构想成熟,甚至跨境运行——购买注入泵的主体就不再是一家工厂的业主,而变为按成套包采购的基础设施运营商或服务公司:标准化接口、远程监控、备件供应与响应时间,与泵曲线被放在同等重要的位置。能够跨边界证明可靠性与服务能力的供应商,才有机会赢得这部分业务。
对国内装备企业的三点判断(观点)
以上内容陈述的均为注明来源的数据。以下三点是我们对这些数据的解读——是观察,不是预测。
第一,注入与增压设备的批量采购窗口正在打开。随着运输与封存项目同步推进,泵成套包将被一次又一次选型,而不是一次性选型——这有利于设计经过验证、可复制的供应商。
第二,筛选标准将向全生命周期成本与本地服务倾斜。在以服务为基础的基础设施模式下,注入端一次停机,就是所有接入排放源的一次停机,采购方将把响应时间、备件与文件体系纳入权衡——而不只看单机价格。
第三,随着监测、报告与核查(MRV)体系走向成熟,可靠性记录本身将成为竞争资产:一份有据可查的 CO₂ 工况持续运行历史,采购方难以忽视,竞争对手同样难以复制。
常见问题(FAQ)
问 1:CCUS 项目中,CO₂ 用泵送还是压缩?
答:取决于相态与压力等级。液态/密相 CO₂ 在中等压差下可用高压往复泵输送;气态大压差增压传统上用压缩机。临界点附近工况须逐项目核算,具体边界因项目而异。
问 2:CO₂ 注入泵选型最容易被忽略什么?
答:吸入侧——NPSH 余量,以及过流件在含水/含杂质 CO₂ 下的腐蚀耐受。临界点附近吸入条件不稳会导致闪蒸与气蚀。
问 3:共享封存基础设施会改变设备采购吗?
答:会。当运输与封存由独立运营商提供时,采购更强调标准化接口、远程监控与备件响应,而非单机价格。
上标 *n 对应文末编号出处。出处按原文语种著录;编号与英文版一致。
*1 Global CCS Institute(全球碳捕集与封存研究院),Global Status of CCS 2026(数据截至 2026 年 7 月 31 日);数字转引自来源 *4。
*2 International Energy Agency (IEA,国际能源署),CCUS 规模化融资统计(2026);数字转引自来源 *4。
*3 Xodus,亚太 CCUS 区域评估;数字转引自来源 *4。
*4 《全球CCUS产业正迈向规模化发展关键阶段》,中国石化报/中国石化新闻网(国际二氧化碳捕集利用封存技术创新合作组织秘书处供稿),2026-11-12。http://www.sinopecnews.com.cn/xnews/content/2026-11/12/content_7160534.html
*5 NIST Chemistry WebBook:二氧化碳临界点物性(临界温度 31.1 °C,临界压力 7.38 MPa)。
*6 中国地质调查局发展研究中心等 4 家机构联合编著《CCS产业发展报告(2026)》;转引自来源 *4。